在ФБРК发布关于阿特劳机场报告的材料后,我们的编辑部在其中指出了每股收益计算中的重复性错误以及报告附注中的不一致之处,ФБРК向该公司本身和内部国家审计委员会(КВГА)发出了正式查询。令人惊讶的是,阿特劳机场直接承认了部分已发现的问题,展现出愿意公开回应意见的态度,而在一系列类似公司的情况下显然没有观察到这一点。
机场如何解释每股收益计算中的错误
在回复ФБРК的正式查询时,«希乌阿兹·多斯帕诺娃国际机场»股份公司确认,在2022-2023年基本每股收益的计算中确实存在技术性错误——使用了综合收益指标,而非归属于普通股持有人的利润。然而,据公司称,这并不改变相应期间实际获得的利润。 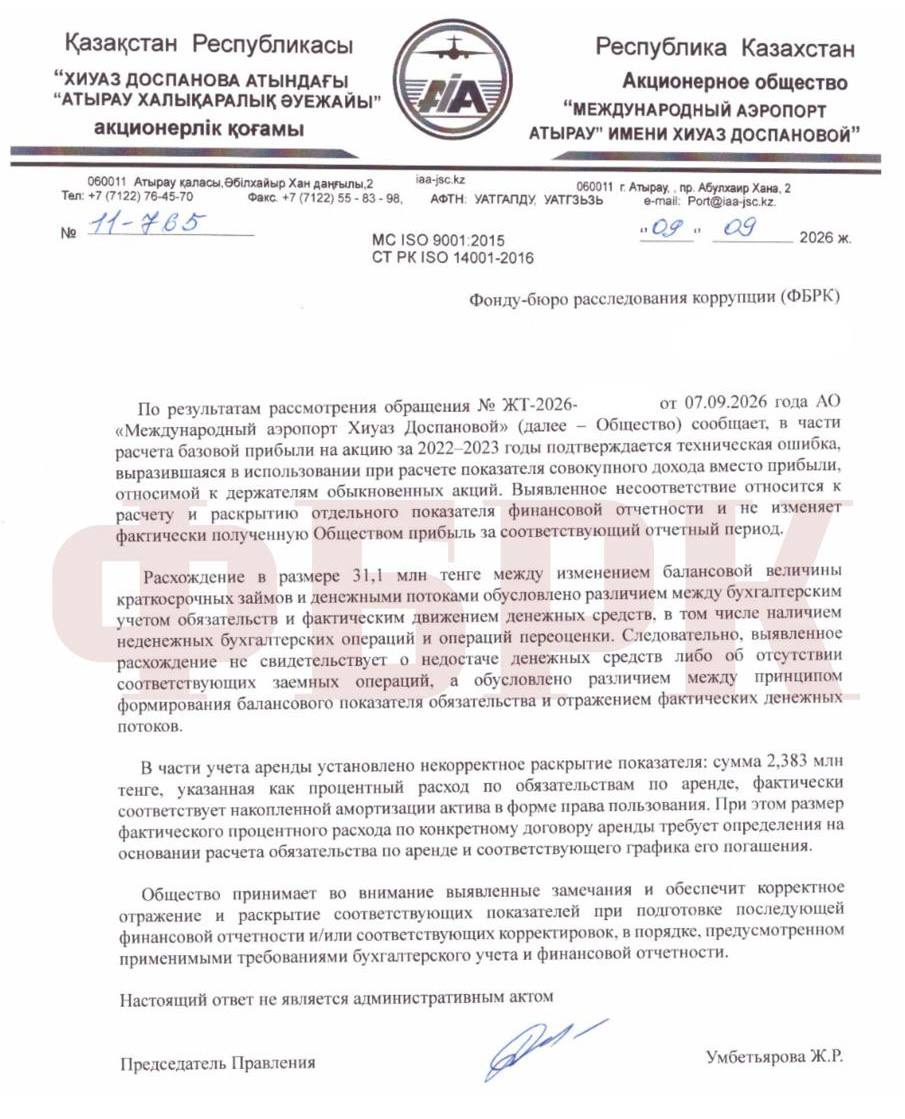
对于一家国有公司而言,公开承认报告中的方法论错误是不常见的情况。更何况在阿斯塔纳机场的背景下,这显得尤为不寻常——后者最初甚至拒绝回应ФБРК的查询,理由是缺乏确认主编在查询日期当天权限的文件——而正如文化和信息部后来所指出的,法律中根本没有这项要求。
在此背景下,阿特劳机场的回复是一个罕见的、实质上堪称典范的沟通与透明度案例。
审计委员会对同一方法论有何说法
КВГА则详细引用了《国际财务报告准则》(IAS) 第33号「每股收益」的方法论。分子为归属于母公司普通股持有人的利润,分母为流通在外的加权平均股数。实质上,КВГА重申了机场本身承认被违反的规则,但既未直接确认也未否认在本具体案例中存在违规行为。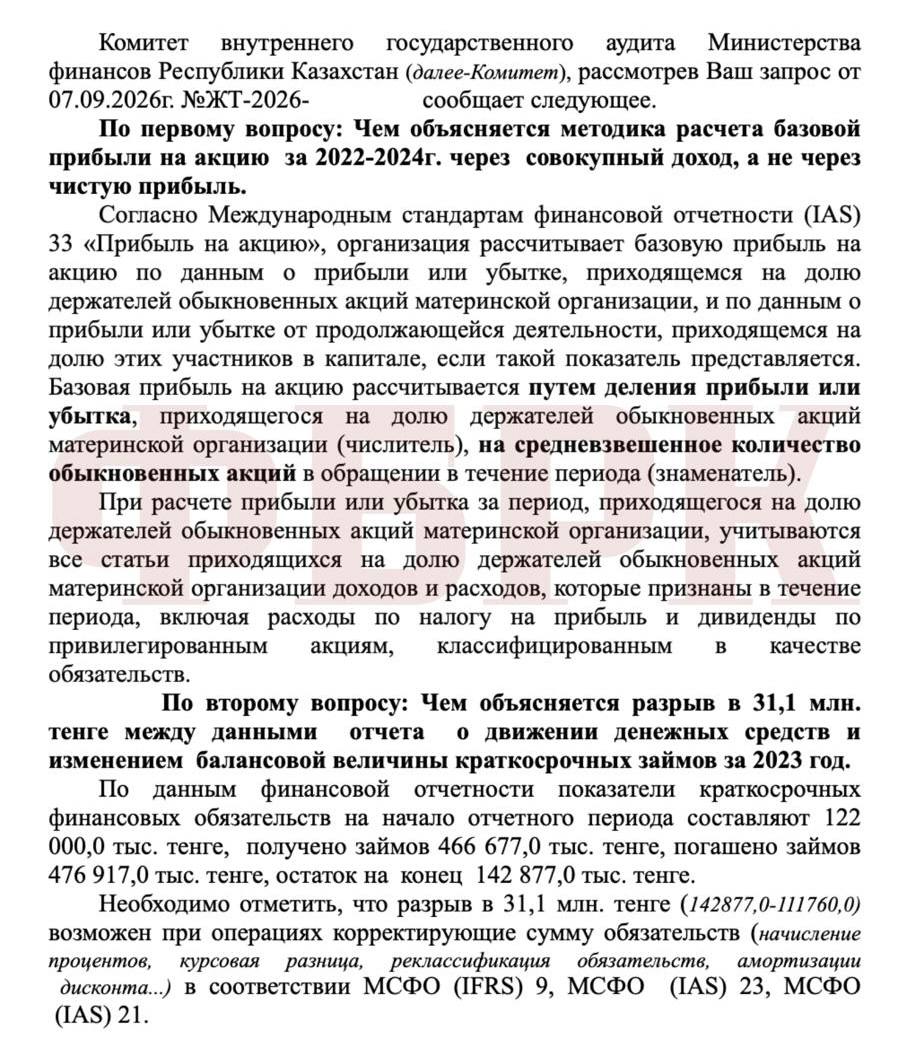
3,110万坚戈的贷款差额从何而来
两个机构还回答了关于2023年现金流量表与短期借款账面价值变动之间差额的问题。机场将其解释为负债的会计处理与实际资金流动之间的差异,并强调该差异并不表明资金短缺,也不表明不存在真实的借款交易。
КВГА通报称,2023年初短期负债余额为1.22亿坚戈,获得的借款为4.667亿坚戈,偿还的为4.769亿坚戈。简单加总这些流量,年末的计算余额应约为1.118亿坚戈,而报告中实际余额为1.429亿坚戈。由此产生了3,110万坚戈的差额,委员会将其解释为调整性操作。
租赁利息支出出了什么问题
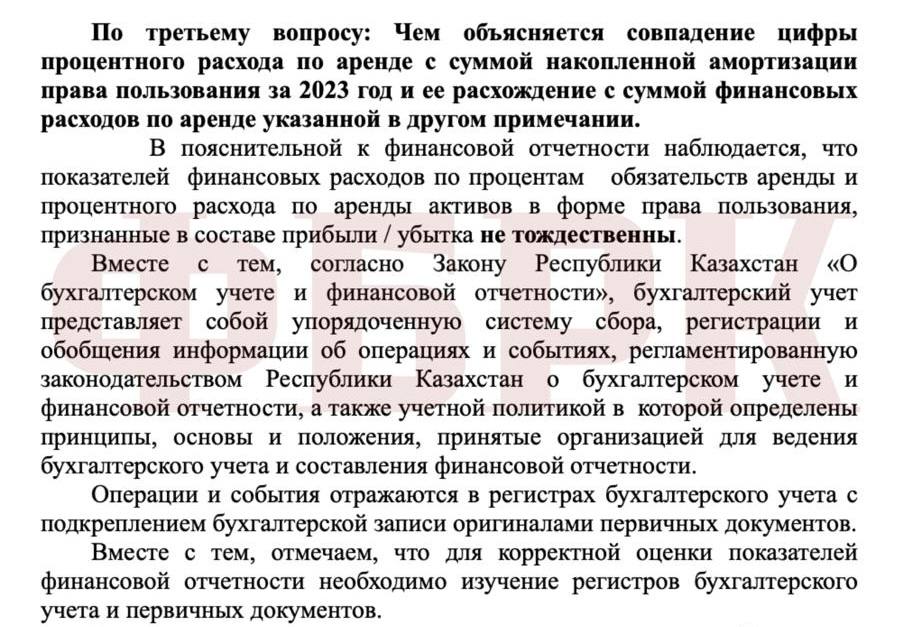
关于第三个问题——为什么2023年租赁利息支出恰好与使用权累计折旧金额完全一致,并与另一附注中的租赁财务费用金额不一致——机场也承认了错误。列为租赁负债利息支出的240万坚戈,实际上是使用权资产的折旧。据公司称,利息支出的实际金额需要根据租赁负债及其偿还计划单独计算。
КВГА仅确认这些指标「并不等同」,但未说明哪个数字是正确的,哪个是错误的。
下一期报告将有什么变化
对于机场承认的两处差异,企业承诺在下一期报告中予以更正。2022-2023年通过综合收益计算的基本每股收益,现在计划通过利润来计算。此前实际上重复了使用权折旧金额的租赁利息支出,将被单独确定。