После выхода материала ФБРК об отчетности аэропорта Атырау, в котором наша редакция указала на повторяющуюся ошибку в расчете прибыли на акцию и на несостыковки в примечаниях к отчетности, ФБРК направил официальные запросы в саму компанию и комитет внутреннего государственного аудита (КВГА). К удивлению, аэропорт Атырау прямо признал часть выявленных проблем, продемонстрировав готовность открыто реагировать на замечания, чего явно не наблюдалось в случае ряда аналогичных компаний.
КАК АЭРОПОРТ ОБЪЯСНИЛ ОШИБКУ В РАСЧЕТЕ ПРИБЫЛИ НА АКЦИЮ
В ответе на официальный запрос ФБРК АО «Международный аэропорт Хиуаз Доспановой» подтвердил, что в расчете базовой прибыли на акцию за 2022–2023 годы действительно была допущена техническая ошибка - вместо прибыли, приходящейся на держателей обыкновенных акций, использовался показатель совокупного дохода. Однако, по утверждению компании, это не меняет фактически полученную прибыль за соответствующие периоды. 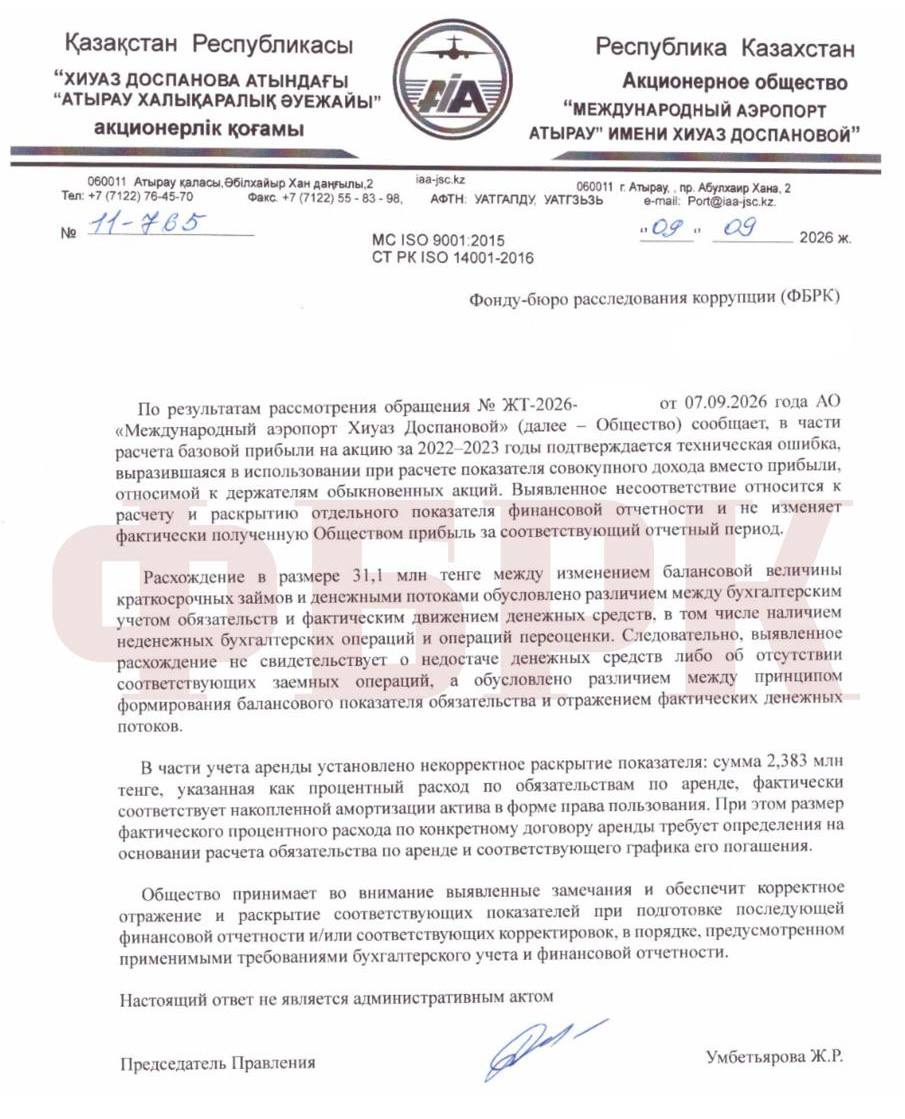
Для государственной компании открыто признать методологическую ошибку в отчетности - случай нечастый. Тем более необычным это кажется на фоне аэропорта Астаны, который изначально и вовсе отказался отвечать на запрос ФБРК, сославшись на отсутствие документа, подтверждающего полномочия главного редактора именно на дату обращения - требования, которого, как позже указало само министерство культуры и информации, в законе попросту нет.
На этом фоне ответ аэропорта Атырау - редкий и, по сути, образцовый пример коммуникации и транспарентности.
ЧТО ГОВОРИТ КОМИТЕТ АУДИТА О ТОЙ ЖЕ МЕТОДИКЕ
КВГА, в свою очередь, подробно процитировал методологию Международного стандарта финансовой отчетности (IAS) 33 «Прибыль на акцию». Числитель - прибыль, приходящаяся на держателей обыкновенных акций материнской организации, знаменатель - средневзвешенное количество акций в обращении. По сути, КВГА напомнил правило, которое, по признанию самого аэропорта, нарушалось, но прямо не подтвердил и не опроверг наличие нарушения в данном конкретном случае.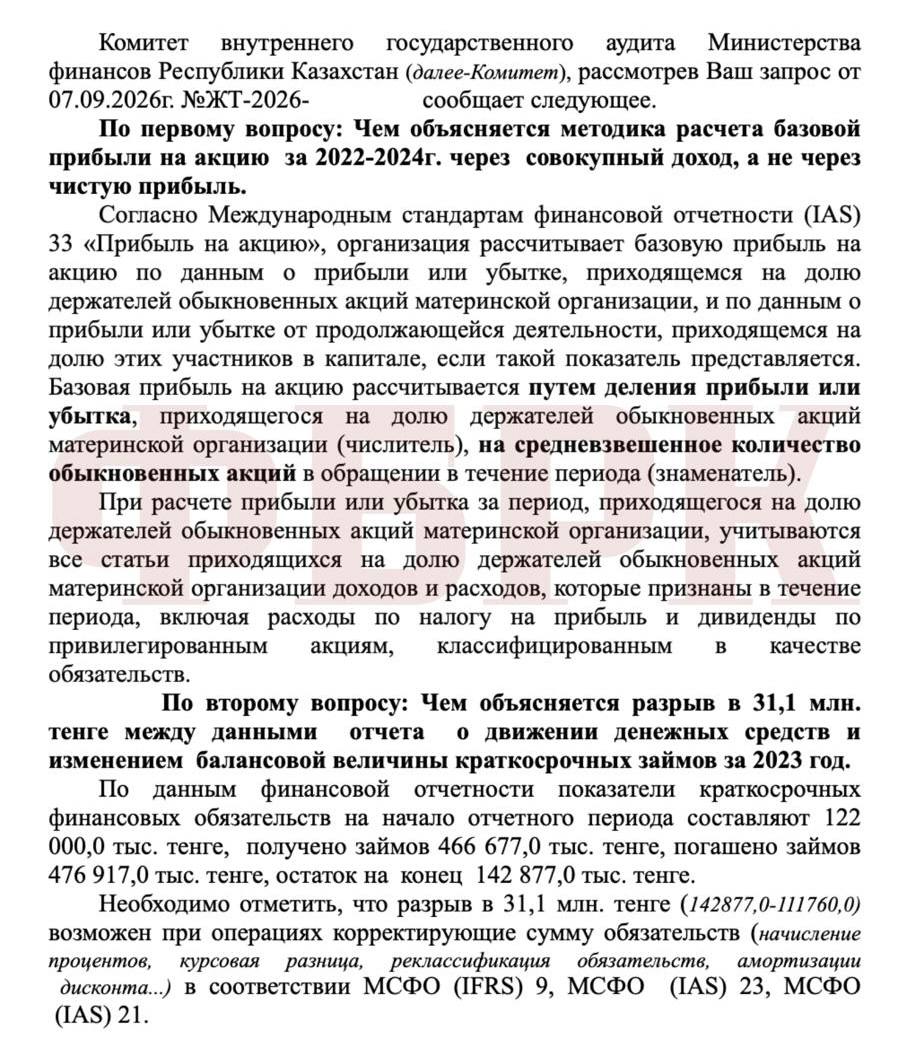
ОТКУДА ВЗЯЛСЯ РАЗРЫВ В 31,1 МЛН ТЕНГЕ ПО ЗАЙМАМ
Оба ведомства ответили и на вопрос о разрыве между отчетом о движении денежных средств и изменением балансовой величины краткосрочных займов за 2023 год. Аэропорт объяснил его различием между бухгалтерским учетом обязательств и фактическим движением денег и подчеркнул, что расхождение не свидетельствует ни о недостаче средств, ни об отсутствии реальных заемных операций.
КВГА сообщил, что остаток краткосрочных обязательств на начало 2023 года составлял 122 млн тенге, получено займов на 466,7 млн тенге, погашено - на 476,9 млн тенге. При простом сложении этих потоков расчетный остаток на конец года получился бы около 111,8 млн тенге, тогда как фактический остаток в отчетности - 142,9 млн тенге. Отсюда и разрыв в 31,1 млн тенге, который комитет объяснил корректирующими операциями.
ЧТО ОКАЗАЛОСЬ НЕ ТАК С ПРОЦЕНТНЫМ РАСХОДОМ ПО АРЕНДЕ
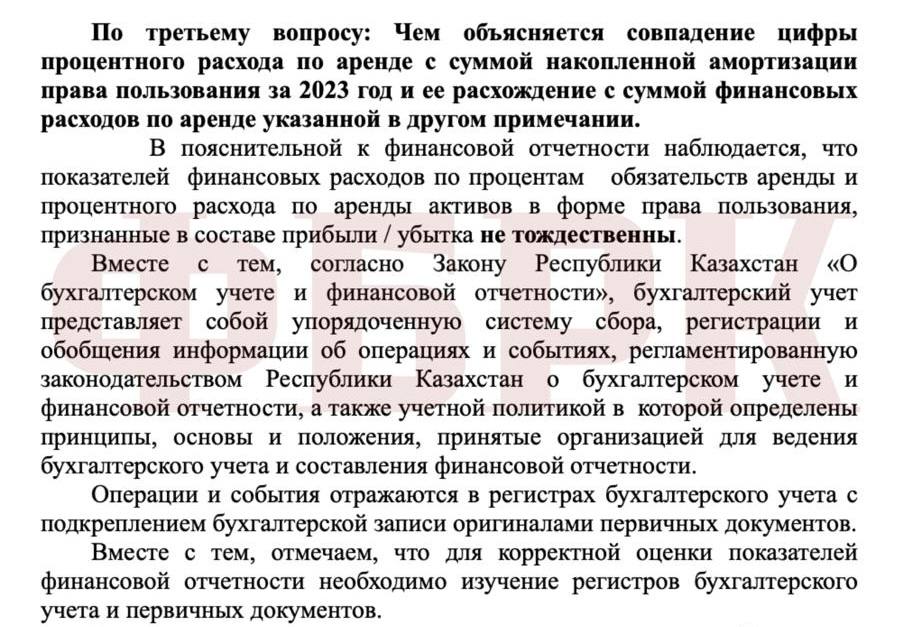
По третьему вопросу - почему процентный расход по аренде в 2023 году в точности совпал с суммой накопленной амортизации права пользования и разошелся с суммой финансовых расходов по аренде из другого примечания - аэропорт также признал ошибку. Сумма 2,4 млн тенге, указанная как процентный расход по обязательствам аренды, фактически была амортизацией актива в форме права пользования. Реальный размер процентного расхода, по словам компании, требует отдельного расчета исходя из обязательства по аренде и графика его погашения.
КВГА подтвердил лишь то, что показатели «не тождественны», но не уточнил, какая цифра верна, а какая ошибочна.
ЧТО ИЗМЕНИТСЯ В СЛЕДУЮЩЕЙ ОТЧЕТНОСТИ
Оба признанных аэропортом расхождения предприятие обещает исправить в следующей отчетности. Базовую прибыль на акцию, которая в 2022–2023 годах считалась через совокупный доход, теперь планируется рассчитывать через прибыль. Процентный расход по аренде, который прежде фактически дублировал сумму амортизации права пользования, будет определен отдельно.