ФБРК Атырау әуежайының есептілігі туралы материал жарияланғаннан кейін, біздің редакция акцияға шаққандағы пайданы есептеудегі қайталанатын қатені және есептілікке қосымшалардағы сәйкессіздіктерді көрсеткен, ФБРК компанияның өзіне және ішкі мемлекеттік аудит комитетіне (ІМАК) ресми сұраулар жіберді. Таңғаларлығы, Атырау әуежайы анықталған мәселелердің бір бөлігін тікелей мойындады, ескертулерге ашық жауап беруге дайындығын көрсетті, бұл бірқатар ұқсас компаниялар жағдайында байқалмағаны анық.
ӘУЕЖАЙ АКЦИЯҒА ШАҚҚАНДАҒЫ ПАЙДАНЫ ЕСЕПТЕУДЕГІ ҚАТЕНІ ҚАЛАЙ ТҮСІНДІРДІ
ФБРК-нің ресми сұрауына жауап ретінде «Хиуаз Доспанова атындағы халықаралық әуежай» АҚ 2022–2023 жылдардағы негізгі акцияға шаққандағы пайданы есептеуде шынымен де техникалық қате жіберілгенін растады – жай акциялардың ұстаушыларына тиесілі пайданың орнына жиынтық кіріс көрсеткіші пайдаланылды. Алайда компанияның мәлімдеуінше, бұл тиісті кезеңдер үшін нақты алынған пайданы өзгертпейді. 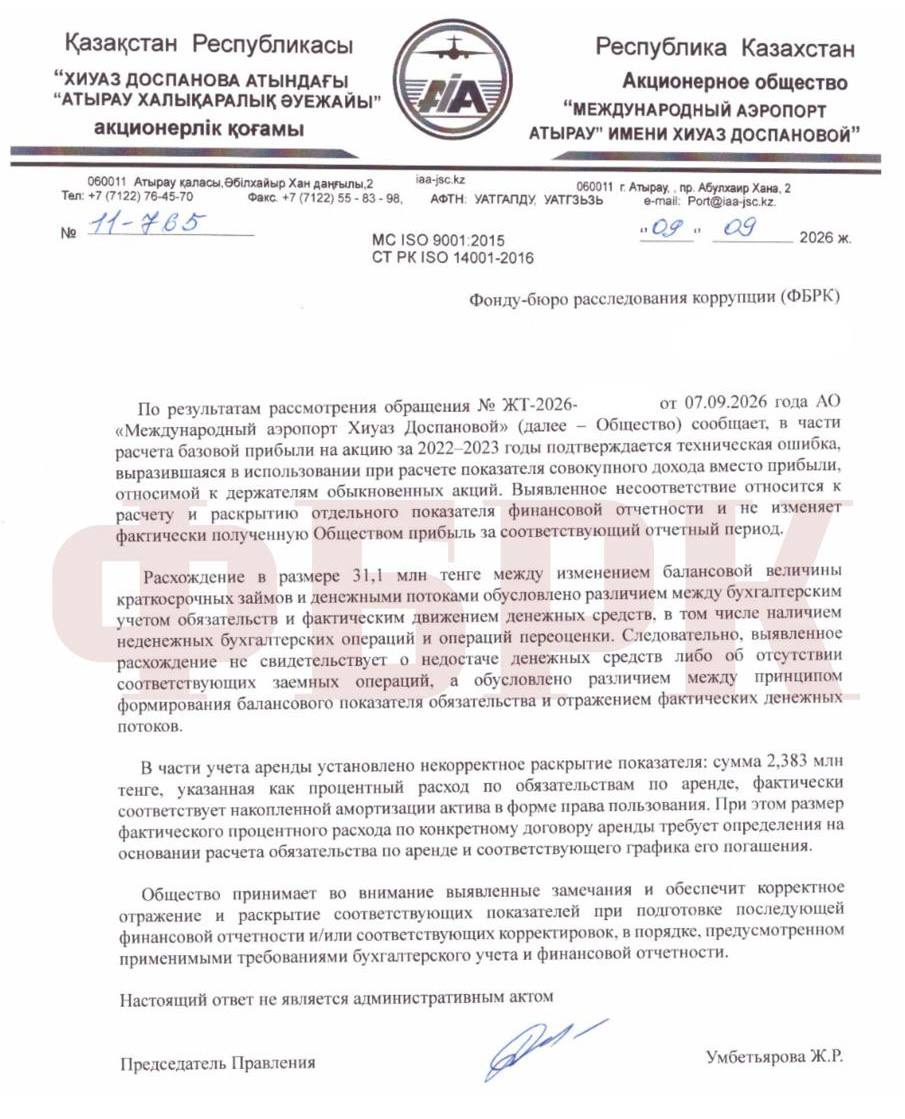
Мемлекеттік компания үшін есептіліктегі методологиялық қатені ашық мойындау – сирек кездесетін жағдай. Бұл Астана әуежайының аясында одан да ерекше көрінеді, ол бастапқыда ФБРК-нің сұрауына жауап беруден бас тартты, бас редактордың дәл өтініш жасалған күнгі өкілеттіктерін растайтын құжаттың жоқтығына сілтеме жасады – бұл талаптың заңда жоқ екенін кейінірек мәдениет және ақпарат министрлігінің өзі көрсетті.
Осы аяда Атырау әуежайының жауабы – сирек және мәні бойынша коммуникация мен ашықтықтың үлгілі мысалы.
АУДИТ КОМИТЕТІ СОЛ МЕТОДИКА ТУРАЛЫ НЕ ДЕЙДІ
ІМАК өз кезегінде Халықаралық қаржылық есептілік стандарты (IAS) 33 «Акцияға шаққандағы пайда» методологиясын егжей-тегжейлі келтірді. Алым – материн ұйымының жай акцияларының ұстаушыларына тиесілі пайда, бөлім – айналымдағы акциялардың орташа алынған саны. Мәні бойынша, ІМАК әуежайдың өзі мойындаған бұзылған ережені еске салды, бірақ осы нақты жағдайда бұзушылықтың бар екенін тікелей растамады немесе жоққа шығармады.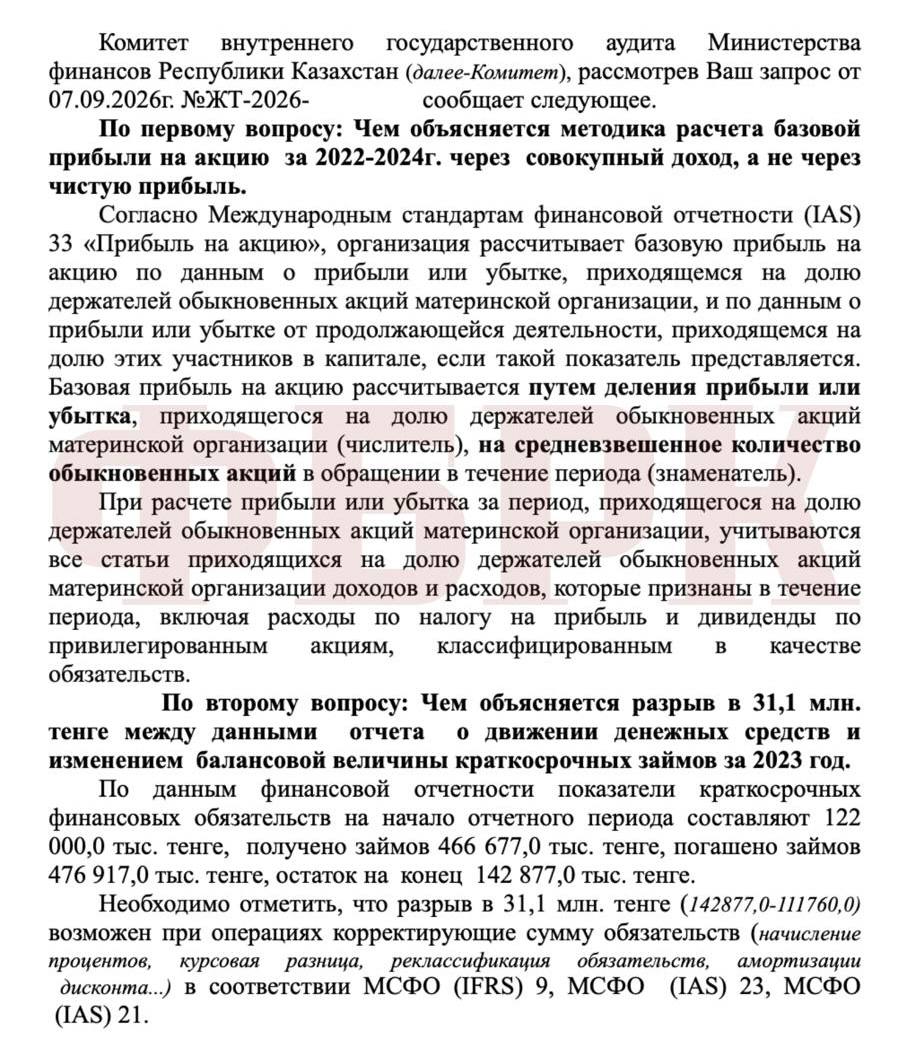
ҚАРЫЗДАР БОЙЫНША 31,1 МЛН ТЕҢГЕ АЙЫРМАШЫЛЫҚ ҚАЙДАН ПАЙДА БОЛДЫ
Екі ведомство да 2023 жылға арналған ақша қаражатының қозғалысы туралы есеп пен қысқа мерзімді қарыздардың баланстық шамасының өзгеруі арасындағы айырмашылық туралы сұраққа жауап берді. Әуежай оны міндеттемелерді бухгалтерлік есепке алу мен ақшаның нақты қозғалысы арасындағы айырмашылықпен түсіндірді және бұл айырмашылық қаражаттың жетіспеушілігін де, нақты қарыз операцияларының жоқтығын да көрсетпейді деп атап өтті.
ІМАК 2023 жылдың басындағы қысқа мерзімді міндеттемелердің қалдығы 122 млн теңге, 466,7 млн теңгеге қарыз алынғанын, 476,9 млн теңгеге өтелгенін хабарлады. Осы ағындарды қарапайым қосқанда, жыл соңындағы есептік қалдық шамамен 111,8 млн теңге болар еді, ал есептіліктегі нақты қалдық – 142,9 млн теңге. Осыдан 31,1 млн теңге айырмашылық шығады, оны комитет түзету операцияларымен түсіндірді.
ЖАЛДАУ БОЙЫНША ПАЙЫЗДЫҚ ШЫҒЫСПЕН НЕ ДҰРЫС БОЛМАДЫ
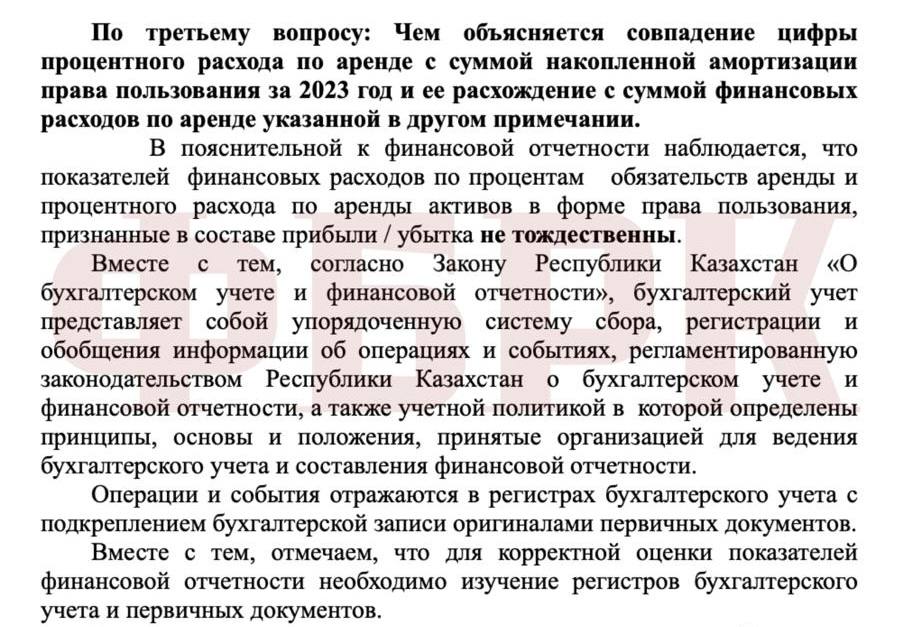
Үшінші мәселе бойынша – 2023 жылы жалдау бойынша пайыздық шығыс неге пайдалану құқығының жинақталған амортизациясының сомасымен дәл сәйкес келді және басқа қосымшадағы жалдау бойынша қаржылық шығыстардың сомасымен ажыратылды – әуежай да қатені мойындады. Жалдау міндеттемелері бойынша пайыздық шығыс ретінде көрсетілген 2,4 млн теңге сомасы шын мәнінде пайдалану құқығы нысанындағы активтің амортизациясы болды. Пайыздық шығыстың нақты мөлшері, компанияның айтуынша, жалдау міндеттемесі мен оны өтеу кестесіне сүйене отырып жеке есептеуді талап етеді.
ІМАК көрсеткіштердің «бірдей емес» екенін ғана растады, бірақ қай санның дұрыс, қайсысының қате екенін нақтыламады.
КЕЛЕСІ ЕСЕПТІЛІКТЕ НЕ ӨЗГЕРЕДІ
Әуежай мойындаған екі айырмашылықты да кәсіпорын келесі есептілікте түзетуге уәде етеді. 2022–2023 жылдары жиынтық кіріс арқылы есептелген негізгі акцияға шаққандағы пайда енді пайда арқылы есептелетін болады. Бұрын пайдалану құқығының амортизациясының сомасын іс жүзінде қайталаған жалдау бойынша пайыздық шығыс жеке айқындалатын болады.